A rendszeres megtakarítás és befektetés a vagyonépítés egyik alappillére.
Mi az 50-30-20 szabály?
Ez egy széles körben ismert pénzügyi és költségvetési módszer, amit Elizabeth Warren és Amelia Warren Tyagi tett népszerűvé az All Your Worth című könyvükben. Segít a nettó jövedelem beosztásában. Három fő kiadási csoportot különít el.
Alapvető szükségletek (Needs) - 50%
Ide tartozik minden, ami nélkülözhetetlen az életben maradáshoz. Élelmiszer, lakhatás, közüzemi számlák. Sok esetben ide sorolható a közlekedés és az egészségügyi kiadások is.
Vágyak / Személyes kiadások (Wants) - 30%
Olyan kiadások, amelyek nem életbevágóak, de hozzátartoznak egy kielégítő életvitelhez: szórakozás, új ruha, amikor amúgy van még mit hordani, hobbik, kütyük, étrend-kiegészítők, előfizetések. Tudom, néha vita tárgya lehet, hogy hol húzzuk meg a határt az alapvető és a vágy között. Az én iránytűm: tudnék-e nélküle biztonságban élni és dolgozni? Ha igen, akkor bizony vágy kategória.
Megtakarítás és adósságtörlesztés (Savings) - 20%
Ide tartozik a vésztartalék építése, a nyugdíjcélú megtakarítás, a hosszú távú befektetések. Mindezek előtt pedig a minimumon felüli adósságtörlesztés.
Ha úgy tekintem, ebbe a kategóriába kerül minden, amire igen a válasz arra a kérdésre, hogy növeli-e a pénzügyi biztonságunkat.
A lottószelvény-vásárlás nem magas kockázatú befektetés, nem ide soroljuk.
Miért érdemes egyáltalán csoportosítani?
A pénzügyileg tudatos emberek körében gyakori technika előre meghatározni, hogy mire szánjuk az adott összeget. Ezáltal sokkal inkább a céljaink fogják megszabni a kiadásainkat az okosan felépített direkt vagy indirekt reklámok helyett.
Fontos, hogy ez messze nem egyenlő a nélkülözéssel vagy zsugorisággal. Valaki tekintélyes összeget rendelhet a vágyak kategóriához, ha ez összevág a pénzügyi céljaival.
Amikor a tartalékképzés volt a téma, valaki azt mondta nekem, hogy minek, úgysem viheti magával a sírba. Nos, nem tudom, hogy ő hogy van vele, de én a sírig még számolok néhány évvel. Addig viszont a tartalék biztonságot és nagyobb választási szabadságot jelent. Számomra ezek fontosabbak, mint egy plusz nyaralás.
Egyik kedvenc gondolatom Morgan Houseltől (A pénz pszichológiájának szerzője), hogy ő úgy tekint a megtakarításra, mint amivel függetlenséget vásárolunk.
Félreértés ne essék, nincs semmi baj azokkal, akiknek az a fontosabb, hogy amikor csak lehet, amíg még lehet, élményeket gyűjtsenek. Mindenki maga felelős az életéért és a boldogságáért. Én jobban működöm, amikor nem félek és amikor nagyobb a szabadságom. Ehhez pedig hasznos egy alapvető anyagi biztonság.
Akkor miért nem használom az 50-30-20 szabályt?
Az az igazság, hogy nagyon sok élethelyzet van, amikor nem ez az arány a praktikus. Szinte nem is volt olyan életszakaszom, amikor ezt használtam.
Amikor nem volt bevételem vagy csak nagyon kevés (pl. 100 000 Ft ösztöndíj), akkor az alapvető szükségletek lefedték szinte a teljes összeget. Amúgy ilyenkor is tettem félre, a legminimálisabb biztonságra. Később pedig, például a sabbatical alatt, volt olyan kis összegű rendszeres befektetésem, amit nem akartam megszakítani.
Amikor viszont jól kerestem, akkor többet is félretettem. Volt olyan időszakom, amikor a fizetésem felét. Ez azért volt hasznos, mert a matek egyszerű volt. Egy év alatt egy év szabadságot vásárolhattam magamnak. Ez persze csak úgy ment, hogy ahogy a nagykönyvben meg van írva, hónap elején tettem félre az összeget és kiadáskövetőt használtam, hogy biztosan beleférjek a fennmaradó keretbe.
A konkrét arányok helyett érdemes kikísérletezni, hogy mi az a minimum összeg, ami elegendő egy normális élethez. Nem kell az összes fennmaradó részt félretenni, egy egészséges „vágykeretet” ehhez még hozzá lehet rendelni. A fennmaradó összegből meg ki lehet számolni, hogy megközelítőleg mennyi idő egy adott cél elérése. Csak arra figyeljünk, hogy a bevételünk növekedésével a többletet szintén a céljaink szerint osszuk szét.
A csoportosításnak azért lehet haszna
Bár a konkrét arányok betartása nem mindig cél, a szükségletek-vágyak-megtakarítások csoportosítás hasznos tud lenni. Például, amikor nagyon minimális volt a bevételem, néhány hónap múlva látszott, hogy nincs más mód a tartalék építésre, mint hogy másodállást vállalok vagy munkahelyet váltok. Ha a szükségletek aránya rendszeresen magasabb, mint az 50%, az jelzésértékű, hogy érdemes valamin változtatni.
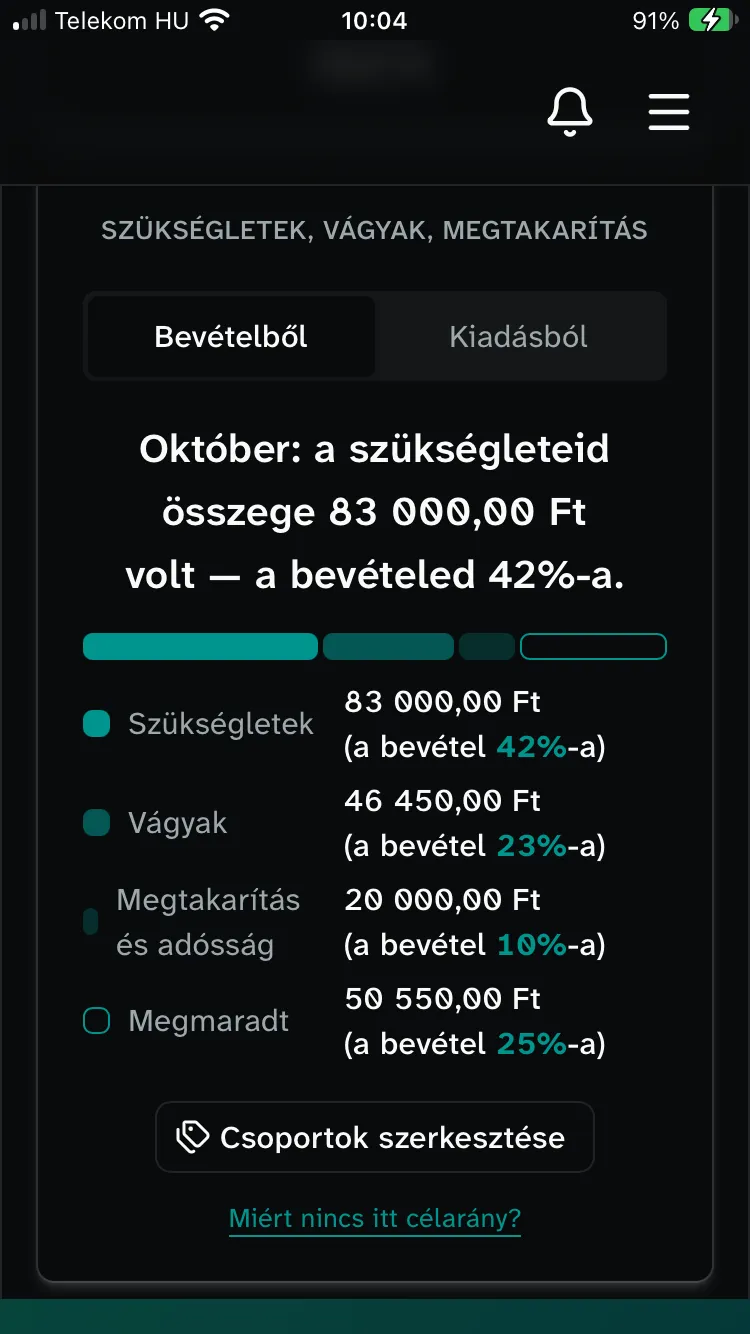
A költségvetés vezetése nekem igazából kényelmet jelentett. Nem kellett néznem az árakat, amíg még messze volt a határ. Amikor pedig megközelítettem, akkor könnyebb volt helyesen dönteni, hogy mi az, ami tulajdonképpen kevésbé fontos, mint a jövőm.
Hivatkozások
Warren, E., & Warren Tyagi, A. (2005). All your worth: The ultimate lifetime money plan. Free Press.
Housel, M. (2021). A pénz pszichológiája: Időtlen leckék vagyonról, mohóságról és boldogságról (Sz. Lénárt & H. Lénárt, ford.). A4C Books. (Eredeti mű megjelent 2020-ban)
- költségvetés
- megtakarítás
- tervezés